
Si trabajas por turnos, recibes propinas, conduces para apps o agendas clientes, tu ingreso puede verse distinto cada semana. Un fin de semana fuerte puede hacer que el mes se sienta fácil. Una racha lenta puede hacer que la renta y las cuentas se sientan cerca.
Una forma útil de presupuestar con ingresos irregulares es planear alrededor de un piso de ingreso conservador, no de tu promedio ni de tu mejor mes. Después, dale trabajos claros al dinero que entra con cinco "jars" de ahorro: temporada baja, renta, impuestos, metas y colchón.
Estos jars pueden ser cuentas separadas, apartados de ahorro etiquetados o simplemente categorías que tú rastreas. La idea es saber para qué es cada dólar antes de gastarlo.
Empieza con tu mes típico más bajo, no con tu promedio
Un promedio puede esconder la presión. Si ganaste $2,200 un mes y $4,000 el siguiente, el promedio es $3,100, pero eso no significa que $3,100 vaya a estar ahí cuando venzan tus cuentas.
Revisa entre seis y doce meses de ingreso neto. Para un mesero, eso significa considerar los tip-outs y los costos del trabajo. Para un conductor, resta las comisiones relevantes y los costos que rastreas. Para un trabajador de salón, usa el monto que te queda después de los gastos del trabajo. Elige el mes razonablemente típico más bajo como punto de partida, en lugar de un mes atípico en el que estuviste enfermo o no pudiste trabajar.
La Oficina de Protección Financiera del Consumidor (CFPB) también recomienda prestar atención al momento en que llega el dinero: cuándo entra el dinero importa tanto como lo que entra en el mes. Su guía para construir un fondo de emergencia tiene consejos prácticos para apartar dinero incluso cuando el ingreso cambia.
Tu primer paso: anota tu piso de ingreso mensual conservador y tus cuentas esenciales. Si el piso no cubre lo esencial, eso es información útil, no una razón para fingir que un mes alto está garantizado.
Dale un trabajo a cada dólar con cinco jars
Usa estas cinco categorías para que las cuentas actuales, los impuestos y las necesidades futuras no compitan en un solo saldo indiferenciado.

1. Jar de renta: protege las próximas cuentas que vencen
Empieza por la vivienda y otras obligaciones esenciales: renta, servicios, despensa, seguro, pagos mínimos de deuda y transporte que necesitas para trabajar.
Fija una meta para el próximo pago de renta y para las cuentas que vencen antes de tu siguiente ingreso confiable. Si tu renta es $1,200 y cobras cuatro veces antes de que venza, podrías apuntar a apartar unos $300 de cada ingreso. Ajusta el monto a tu calendario real; el ingreso no siempre llega en cuatro partes iguales.
Este jar es para cuentas con fecha de vencimiento. No es dinero extra para gastar solo porque el saldo se vea sano hoy.
2. Jar de impuestos: mantén el dinero de impuestos separado del dinero que puedes gastar
Si trabajas por cuenta propia o recibes ingresos 1099, los impuestos generalmente no se retienen de cada pago. Apartar una parte a medida que llega el ingreso puede ayudarte a no tratar ese dinero como disponible para gastar.
El monto correcto depende de tu ingreso total, situación de presentación, gastos y ubicación. No asumas que un solo porcentaje le sirve a todos. Usa un profesional de impuestos o una estimación confiable para tus circunstancias, y revisa la guía del IRS que aplique a tu caso.
Si además tienes ingreso de propinas W-2, tu retención puede funcionar distinto. Guarda registros de ambos tipos de ingreso y pregunta a un profesional de impuestos cómo manejar tu situación. La guía de impuestos para trabajadores de gig de Night Shift explica la idea básica de reservar dinero mientras ganas, pero no sustituye la asesoría fiscal individual.
3. Jar de metas: ahorra para un costo que ves venir
Algunos gastos no son mensuales, pero tampoco son sorpresas. Piensa en mantenimiento del vehículo, insumos de trabajo, renovaciones de seguro, una cuota de licencia o un viaje que ya planeaste.
Estima el costo y cuándo lo vas a necesitar. Si necesitas $600 para un fondo de reparación del auto en seis meses, una meta simple es $100 al mes. Si el ingreso varía, aporta cuando puedas y revisa el plazo sobre la marcha.
También puedes usar este jar para una meta personal. Mantén claros en tus notas los costos planeados y los gustos para saber para qué estás ahorrando.
4. Jar de temporada baja: prepárate para caídas previsibles del ingreso
Algunos trabajos siguen un patrón: menos turnos después de una temporada ocupada, fines de semana más tranquilos en ciertos meses, o menos clientes durante una pausa habitual. Usa tus ganancias pasadas para identificar esos periodos y luego construye este jar durante los meses más fuertes.
Por ejemplo, si esperas que tu ingreso baje unos $300 al mes durante tres meses, una meta de temporada baja de $900 podría ayudar a cubrir ese hueco. Tómalo como una estimación de planeación, no como una promesa de que la próxima temporada será igual a la anterior.
5. Jar de colchón: dale un origen a lo inesperado
El jar de temporada baja es para una caída que puedes anticipar razonablemente. El jar de colchón es para algo que no pudiste agendar: el cambio de una llanta, una factura médica o una semana en la que el trabajo baja de repente.
No hay una sola meta correcta. Empieza con un monto que haría más manejable una sorpresa común y construye desde ahí. La CFPB señala que las metas de ahorro de emergencia dependen de tus circunstancias y de tus gastos pasados; incluso una reserva pequeña puede ser un buen comienzo.
Mantén el colchón separado de tu dinero de renta y de impuestos. Así, un gasto inesperado no se convierte en silencio en una cuenta sin pagar o en un faltante de impuestos.
Ejemplo: haz que el plan funcione con pagos desiguales
Imagina que tu ingreso neto durante seis meses fue $2,300, $2,650, $2,900, $3,400, $2,500 y $3,100. Si $2,300 fue un mes bajo típico, úsalo como tu piso de partida.
Supongamos que tus cuentas esenciales suman $1,850. Eso deja unos $450 en el piso para impuestos, costos planeados, metas y gasto flexible. La división exacta depende de tus obligaciones, sobre todo de tu estimación de impuestos y de las cuentas próximas.
En un mes de $3,400, no subas de inmediato tu gasto regular para igualarlo. Primero cubre lo esencial y tu reserva de impuestos. Luego llena los jars de metas y de temporada baja. Pon el excedente que quede hacia tu colchón u otra prioridad.
En un mes de $2,100, usa tu plan para ver qué necesita atención primero. Si lo esencial supera tu ingreso, quizá tengas que usar una reserva apropiada, ajustar el gasto discrecional o buscar otra forma de cubrir el faltante. Los jars te ayudan a ver el hueco; no pueden hacer desaparecer el ingreso ni los gastos.
Haz más fácil mantenerlo entre turnos
Un cuaderno o una hoja de cálculo pueden funcionar bien si los actualizas. Una app de presupuesto puede ayudarte a ver saldos y recordatorios en un solo lugar. Si buscas una app de presupuesto para ingresos irregulares, elige una que te permita rastrear lo que realmente te llevas y ajustar las categorías cuando cambia tu ingreso.
Para trabajadores con propinas y de gig, una rutina útil es simple:
- Registra lo que entró. Anota el turno, las propinas, el pago del cliente o el ingreso de la plataforma, más los costos relevantes del trabajo.
- Aparta el dinero de impuestos. Usa una estimación adecuada a tu situación, no una suposición universal.
- Fondea tus jars en orden de prioridad. Empieza por lo esencial próximo, luego las necesidades planeadas y las reservas.
- Revisa una vez por semana. Verifica qué vence antes de tu próximo ingreso esperado y ajusta si la semana es más lenta de lo planeado.
El Rastreador de Turnos y los Goal Jars de Night Shift están diseñados para ingresos variables basados en propinas. El rastreador registra lo que realmente te llevaste, y los Goal Jars te permiten organizar ahorros para impuestos, cuentas, temporadas bajas y metas personales. Son apartados virtuales de seguimiento, no cuentas bancarias separadas, así que los jars no mueven tu dinero a otra cuenta bancaria.
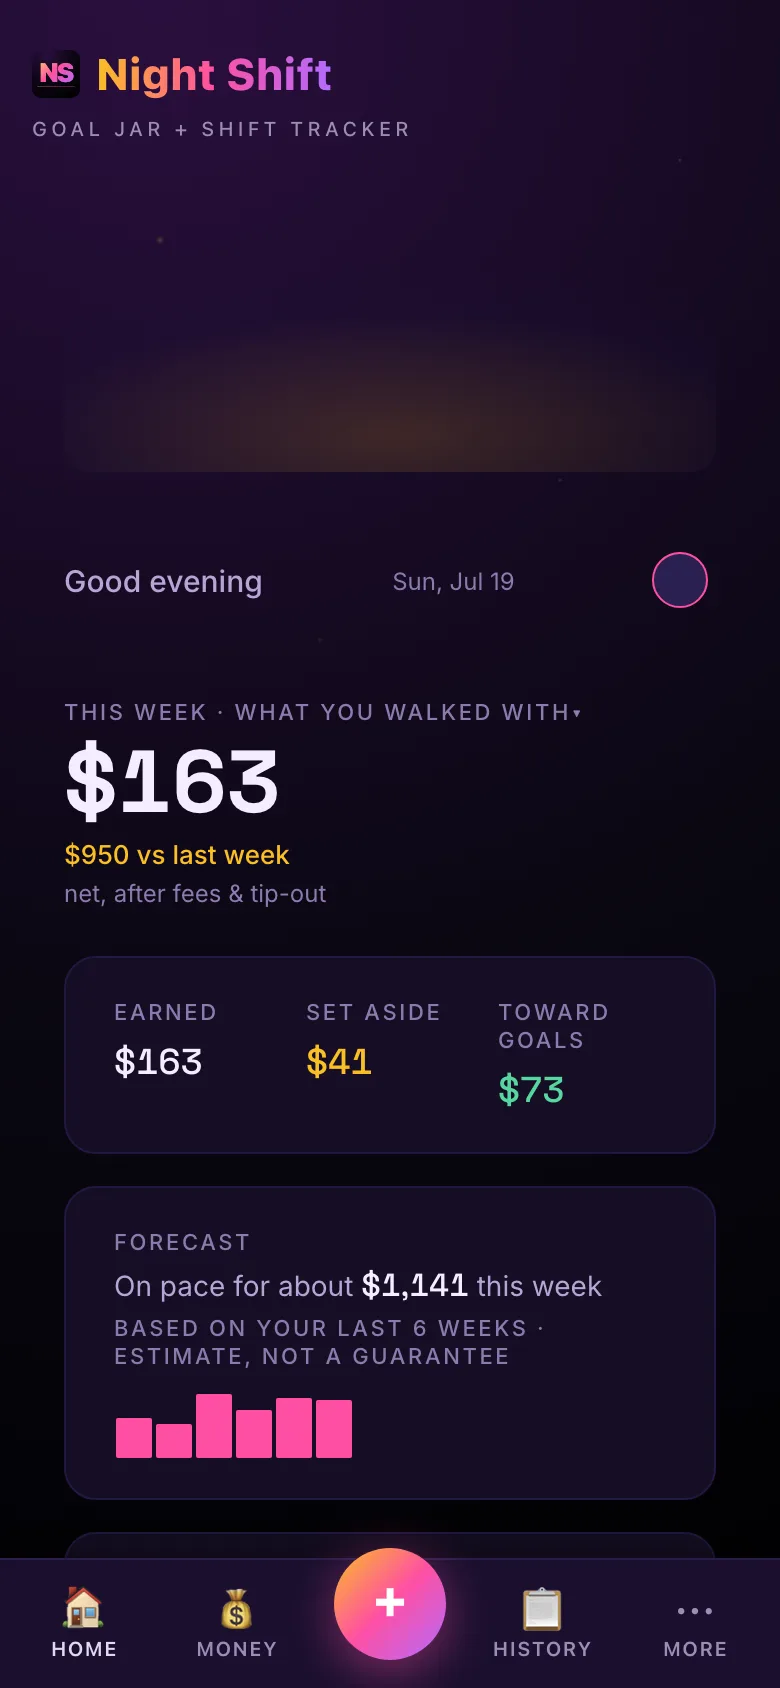
Un pronóstico basado en turnos pasados puede ser un contexto útil, pero sigue siendo una estimación. Usa tu ingreso real y las fechas de tus cuentas para tomar decisiones.
Empieza pequeño y luego ajusta los números
No necesitas cinco jars completos antes de que este sistema te sirva. Empieza por la renta que vence, mantén el dinero de impuestos separado si necesitas reservarlo, y elige una meta de ahorro pequeña. Agrega los otros jars a medida que tengas una imagen más clara de tu flujo de efectivo.
Revisa tu piso de ingreso cada pocos meses, o cuando cambie tu trabajo. Un presupuesto debe reflejar tus turnos, clientes y gastos actuales, no encerrarte en los números de la temporada pasada.

¿Quieres una forma más simple de llevarlo? Explora los Goal Jars de Night Shift y mira cómo encajan con tu rutina. Puedes empezar una prueba gratuita; revisa la pantalla de registro para conocer la duración de tu prueba y las condiciones de cobro.
Registra tus propinas. Construye tu reserva. Sabe dónde estás parado.
Prueba Night Shift gratis por 30 díasSin cargo hasta que termine la prueba. Cancela en dos toques. Inglés y español.